Prawie każdy przewodnik po ubezpieczeniu od odpowiedzialności cywilnej w handlu elektronicznym jest napisany dla indywidualnego sprzedawcy kupującego polisę dla własnych produktów. Bardzo niewiele z niego mówi o osobie, która udostępnia produkty innych osób, przyjmuje płatności i otrzymuje złe e-maile. Ta luka ma znaczenie, ponieważ prawo zarówno w Unii Europejskiej, jak i w Stanach Zjednoczonych przesuwa się w kierunku platform.
Ten przewodnik wyjaśnia, kto ponosi odpowiedzialność, gdy produkt sprzedawcy spowoduje szkodę, i jakie ubezpieczenie od odpowiedzialności cywilnej w handlu elektronicznym istnieje dla każdej ze stron. Następnie omawia, jak wymagać ubezpieczenia od sprzedawców, co sprawdzić w przesłanej przez nich dokumentacji i jak włączyć wymóg do warunków, które akceptują przed wystawieniem oferty. Obejmuje również obowiązki w zakresie bezpieczeństwa produktów, które platforma handlowa ponosi samodzielnie, niezależnie od tego, jakie ubezpieczenie mają jej sprzedawcy.
Najpierw jedna rzecz: To nie jest porada prawna ani ubezpieczeniowa. Zasady odpowiedzialności znacznie różnią się w zależności od kraju i kategorii produktu, dlatego zasięgnij profesjonalnej porady dla swojej jurysdykcji.
Kto faktycznie ponosi odpowiedzialność za produkt sprzedawcy
Zazwyczaj sprzedawca, czasami Ty, a odpowiedź zależy mniej od tego, co mówią Twoje warunki, niż od tego, jak faktycznie zachowuje się Twoja platforma handlowa.
Odpowiedzialność za produkt przebiega w łańcuchu. Na jednym końcu znajduje się producent, a osoba poszkodowana przez wadliwy produkt może zazwyczaj dochodzić od niego roszczeń w pierwszej kolejności. Tam, gdzie producent znajduje się poza jurysdykcją, łańcuch przesuwa się do tego, kto wprowadził produkt i kto umieścił go przed kupującym.
Nowa Dyrektywa UE w sprawie odpowiedzialności za produkt precyzuje ten łańcuch. Według Komisji Europejskiej, producent mający siedzibę poza UE pozostaje odpowiedzialny, ale ofiara może również dochodzić roszczeń od importera lub upoważnionego przedstawiciela mającego siedzibę w UE. Tam, gdzie nie ma importera ani upoważnionego przedstawiciela, roszczenie może trafić do dostawcy usług realizacji zamówień. Ofiara może poprosić dystrybutora o wskazanie podmiotu odpowiedzialnego mającego siedzibę w UE. Jeśli taki podmiot nie istnieje lub dystrybutor nie odpowie w ciągu miesiąca, ofiara może dochodzić roszczeń od samego dystrybutora.
Twoja platforma handlowa może znaleźć się w dowolnym miejscu tego łańcucha. Komisja stwierdza, że platformy internetowe mogą ponosić odpowiedzialność, gdy działają w odniesieniu do wadliwego produktu jako jeden z operatorów gospodarczych zdefiniowanych w dyrektywie: producent, importer, upoważniony przedstawiciel, dostawca usług realizacji zamówień lub dystrybutor. Platforma działająca jako zwykły pośrednik nadal może ponosić odpowiedzialność na szczególnych warunkach związanych z Aktem o usługach cyfrowych, w takim przypadku ponosi takie samo zobowiązanie jak dystrybutor.
Dwie kolejne kwestie w dyrektywie mają znaczenie dla marketplace’ów. Dyrektywa obejmuje wszystkie rodzaje oprogramowania, w tym aplikacje i systemy AI, więc marketplace sprzedający produkty cyfrowe mieści się w jej zakresie. Dyrektywa traktuje również produkt znacząco zmodyfikowany, taki jak produkt regenerowany, jako nowy produkt, a osoba, która go zmodyfikowała, staje się jego producentem. Sprzedawca, który odnawia lub dostosowuje towary, może zatem ponosić odpowiedzialność producenta.
Co amerykański regulator postanowił w sprawie realizacji zamówień
Stany Zjednoczone nie mają jednego federalnego statutu dotyczącego odpowiedzialności za produkt, a roszczenia zazwyczaj rozpatrywane są na podstawie prawa stanowego. Federalne przepisy dotyczące bezpieczeństwa produktów nadal pokazują, gdzie regulatorzy stawiają granicę, a realizacja zamówień jest miejscem, gdzie ją postawili.
W decyzji z lipca 2024 r. amerykańska Komisja ds. Bezpieczeństwa Produktów Konsumenckich (US Consumer Product Safety Commission) jednogłośnie orzekła, że Amazon jest dystrybutorem w rozumieniu Ustawy o Bezpieczeństwie Produktów Konsumenckich w odniesieniu do niektórych niebezpiecznych produktów sprzedawanych przez sprzedawców zewnętrznych za pośrednictwem programu Fulfilled by Amazon, a tym samym ponosi odpowiedzialność prawną za ich wycofanie. Produkty obejmowały czujniki tlenku węgla, suszarki do włosów i odzież dziecięcą do spania. Amazon argumentował, że jest jedynie dostawcą usług logistycznych stron trzecich. W styczniu 2025 r. Komisja wydała ostateczne postanowienie nakazujące Amazonowi powiadomienie kupujących i zaoferowanie zwrotu pieniędzy w celu usunięcia produktów z domów konsumentów.
Niewiele marketplace’ów WooCommerce działa z magazynami na taką skalę. Zasada nadal obowiązuje: gdy platforma odbiera, przechowuje i wysyła towary sprzedawcy, regulatorzy znacznie mniej chętnie traktują ją jako obserwatora.
Różnica między platformą a sprzedawcą detalicznym
Platforma przedstawia kupującego sprzedawcy. Sprzedawca detaliczny sprzedaje towary. Im bardziej Twój marketplace zajmuje się drugą rzeczą, tym słabszy staje się pierwszy argument.
Cztery rzeczy skłaniają marketplace w stronę sprzedawcy detalicznego:
- Przyjmujesz płatność. Pieniądze docierają na Twoje konto przed pieniędzmi sprzedawcy, co wygląda jak sprzedaż, którą Ty dokonałeś.
- Twoja marka otacza ofertę. Strona produktu, e-mail z potwierdzeniem i wyciąg z karty płatniczej noszą Twoje nazwisko.
- Zwroty i reklamacje trafiają do Ciebie. Jeśli Twój zespół rozwiązuje problem, byłeś czymś więcej niż tylko pośrednikiem.
- Przechowujesz lub wysyłasz towary. Posiadanie zapasów zbliża Cię do dystrybutora niż do tablicy ogłoszeń, jak pokazuje decyzja Amazona.
Żadna z tych czterech rzeczy nie jest powodem do prowadzenia gorszego marketplace’u. Kontrola płatności i jedno okienko płatności to powody, dla których kupujący w ogóle ufają witrynom wielodostawcowym, a także fakty, które prawnik by przytoczył.
Co klient myśli, że kupił
Klienci rzadko oddzielają Twój marketplace od sprzedawcy, który zrealizował zamówienie. Kupili na Twojej stronie, więc wracają na Twoją stronę.
Kupujący, który uważa, że kupił od Ciebie, najpierw wyśle do Ciebie swoją skargę, obciążenie zwrotne i list od prawnika. Dzieje się tak nawet wtedy, gdy Twoje warunki stanowią, że sprzedawcą jest dostawca. Możesz być w stanie przekazać to dalej, ale to Ty będziesz musiał to zrobić. Nasz przewodnik po obsłudze obciążeń zwrotnych na rynku obejmuje aspekt płatności tego problemu.
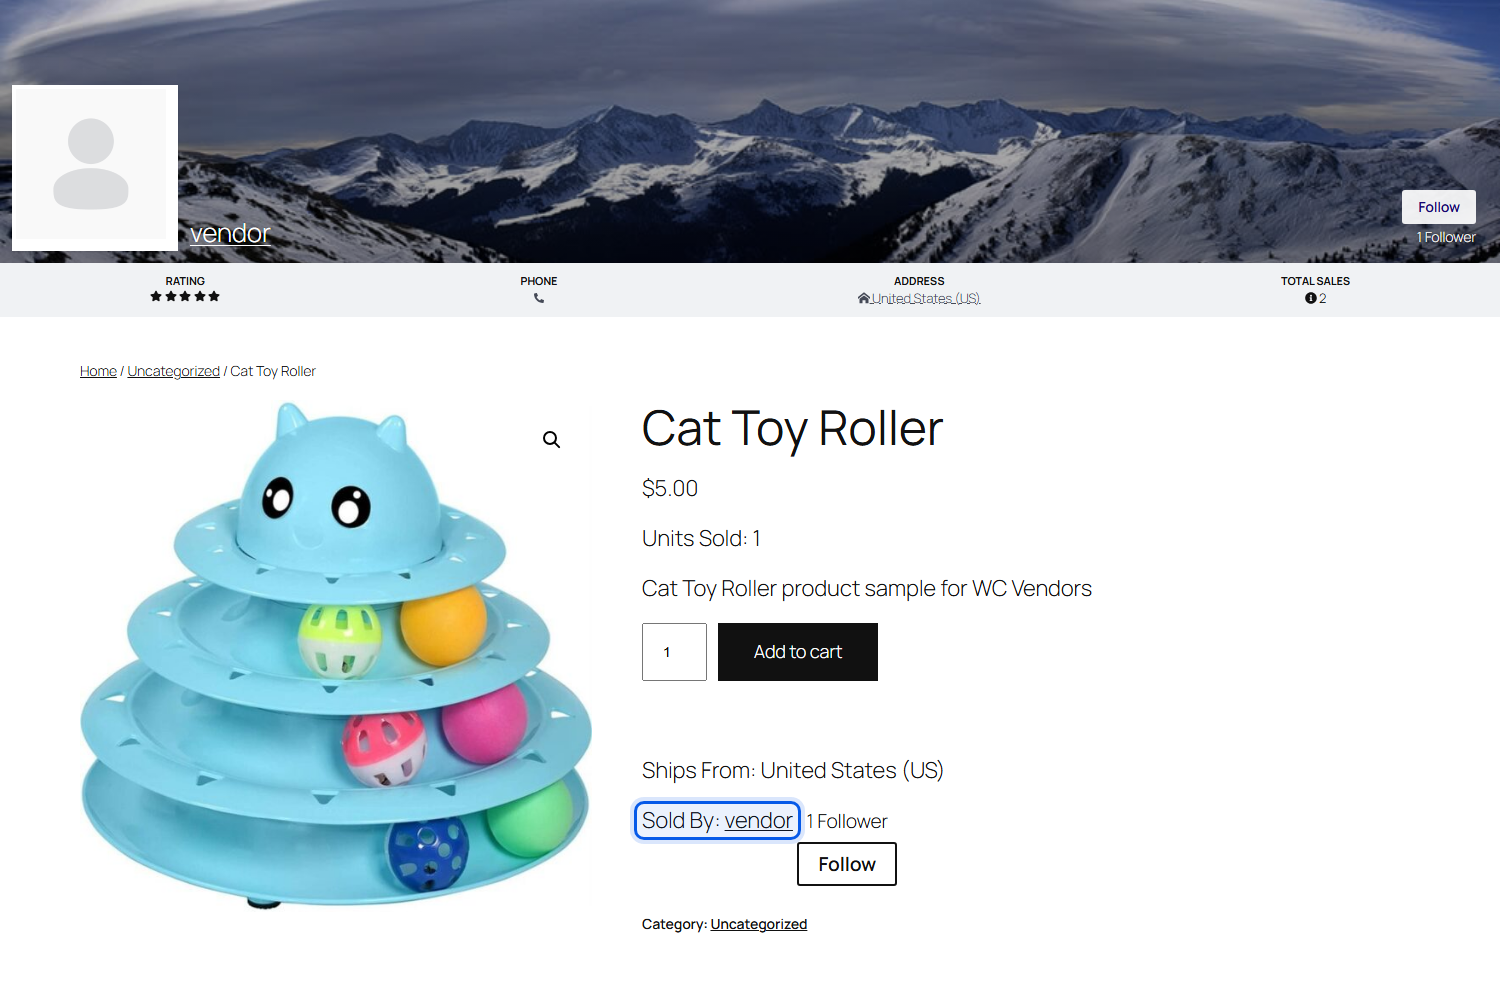
Jasne przypisanie dostawcy pomaga. Pokaż nazwę sklepu dostawcy na stronie produktu, daj każdemu dostawcy własną stronę sklepu i pozwól dostawcom publikować własne zasady wysyłki i zwrotów. To stawia relację przed kupującym przed złożeniem zamówienia, a nie po tym, jak coś pójdzie nie tak.
Rodzaje ubezpieczeń od odpowiedzialności cywilnej w handlu elektronicznym i kto je posiada
Często pojawiają się cztery rodzaje ubezpieczeń od odpowiedzialności cywilnej w handlu elektronicznym wokół rynków: odpowiedzialność za produkt, odpowiedzialność ogólna, ubezpieczenie cybernetyczne i ubezpieczenie od odpowiedzialności zawodowej dla dostawców sprzedających usługi zamiast towarów.
Oto ogólny obraz tego, jak zazwyczaj się dzielą, oferowany jako ilustracja, a nie jako rekomendacja dla Twojej firmy:
| Rodzaj ochrony | Chroni przed | Kto zazwyczaj ją posiada |
|---|---|---|
| Odpowiedzialność za produkt | Obrażenia lub szkody spowodowane przez produkt | Dostawca, czasami wymagane przez rynek |
| Odpowiedzialność ogólna | Obrażenia osób trzecich lub szkody w mieniu | Obie strony, w różnych formach |
| Cyber | Naruszenie danych, ransomware, utrata danych płatniczych | Operator rynku |
| Odpowiedzialność zawodowa | Błędy w doradztwie lub świadczeniu usług | Dostawcy usług |
Ochrona odpowiedzialności za produkt jest najważniejsza na rynku towarów, ponieważ obejmuje scenariusz, którego nikt nie planuje: coś sprzedanego na Twojej stronie rani kogoś. Zazwyczaj spoczywa na tym, kto wyprodukował lub zaimportował przedmiot, czyli na dostawcy, a nie na Tobie. W praktyce często jest ona zawarta w polisie ubezpieczeniowej od ogólnej odpowiedzialności cywilnej, dlatego należy sprawdzić treść polisy, a nie jej nazwę.
Odpowiedzialność ogólna jest szersza i mniej specyficzna dla produktu. Ochrona cybernetyczna jest tą, o której operatorzy najczęściej zapominają. Jest to również jedyna ochrona z tej listy, która wyraźnie należy do Ciebie, ponieważ baza danych klientów, przepływ płatności i warstwa logowania należą do Ciebie. Jeśli ten aspekt ryzyka jest dla Ciebie nowy, nasz przewodnik po bezpieczeństwie rynku WooCommerce obejmuje kontrole, które zmniejszają podstawową ekspozycję.
Odpowiedzialność zawodowa ma znaczenie tylko wtedy, gdy Twoi dostawcy sprzedają czas i wiedzę. Rynek fotografów, korepetytorów lub rzemieślników ma prawie zerową ekspozycję na odpowiedzialność za produkt i dużą ekspozycję zawodową. Lista polis skopiowana z rynku towarów celuje w niewłaściwe ryzyko.
Polisy od zdarzeń i od zgłoszeń szkód
Polisy od odpowiedzialności są zazwyczaj wystawiane na jednej z dwóch podstaw. Polisa od zdarzeń obejmuje incydenty, które miały miejsce w okresie obowiązywania polisy, nawet jeśli roszczenie zostanie zgłoszone lata później. Polisa od zgłoszeń szkód obejmuje roszczenia zgłoszone w okresie obowiązywania polisy, co zazwyczaj oznacza, że wymagana jest ciągła odnowienie, aby pozostać chronionym.
Różnica ma znaczenie, ponieważ zapewnienia dotyczące produktu mogą pojawić się długo po sprzedaży. Zgodnie z nową dyrektywą UE operatorzy gospodarczy ponoszą odpowiedzialność przez 10 lat od wprowadzenia produktu na rynek. Jeśli sprzedawca posiada polisę typu „claims-made” (roszczenia zgłoszone) i później ją wypowie, roszczenie zgłoszone po tym terminie może nie być objęte ochroną. Zapytaj brokera, która podstawa najlepiej odpowiada Twoim sprzedawcom i rozważ określenie preferencji w swoich warunkach.
Dwa uczciwe limity należą się tutaj. Nie jesteśmy ubezpieczycielem ani brokerem, a WC Vendors nie zapewnia ani nie organizuje żadnego rodzaju ubezpieczenia. Składki i dostępne limity różnią się w zależności od kraju, kategorii produktu, obrotu i historii roszczeń. Traktuj każdą liczbę, którą przeczytasz online, jako punkt wyjścia do rozmowy z brokerem, a nie jako liczbę, którą należy uwzględnić w budżecie.
Wymaganie ubezpieczenia od odpowiedzialności cywilnej w handlu elektronicznym od Twoich sprzedawców
Wymaganie od sprzedawców posiadania własnego ubezpieczenia od odpowiedzialności cywilnej w handlu elektronicznym przenosi ryzyko na stronę, która faktycznie wyprodukowała lub zaimportowała dany przedmiot, tam gdzie powinno ono należeć.
Duże platformy handlowe robią to od lat, a opublikowany wymóg Amazon jest użytecznym punktem odniesienia. W momencie pisania tego tekstu, sekcja 9 Umowy o Rozwiązaniach Biznesowych Amazon wymaga od sprzedawcy uzyskania ubezpieczenia od odpowiedzialności cywilnej w ciągu 30 dni od przekroczenia 10 000 USD przychodów brutto w jednym miesiącu na Amazon.com. Podane przez Amazon kryteria obejmują limity co najmniej 1 miliona USD na zdarzenie i łącznie, polisę opartą na zasadzie wystąpienia zdarzenia oraz Amazon jako dodatkowego ubezpieczonego. Ubezpieczyciel musi również powiadomić Amazon z co najmniej 30-dniowym wyprzedzeniem o anulowaniu, modyfikacji lub braku odnowienia polisy. Progi i kryteria różnią się między platformami i zmieniają się w czasie, dlatego przed modelowaniem własnych warunków na ich podstawie należy sprawdzić aktualną dokumentację dla sprzedawców każdej platformy.
Wymagania dotyczące sprzedawców również nie są już wyłącznie wyborem komercyjnym. Zgodnie z federalnym prawem Stanów Zjednoczonych, INFORM Consumers Act wymaga od platformy internetowej zebrania danych bankowych, kontaktowych i identyfikacyjnych podatkowych od tego, co nazywa sprzedawcą zewnętrznym o dużej liczbie transakcji. Oznacza to sprzedawcę z 200 lub więcej odrębnymi sprzedażami nowych lub nieużywanych produktów konsumenckich i przychodem brutto w wysokości 5 000 USD lub więcej, w dowolnym ciągłym okresie 12 miesięcy w ciągu poprzednich 24 miesięcy.
Obowiązki trwają po zebraniu danych. Sprzedawcy muszą dostarczyć informacje w ciągu 10 dni od zakwalifikowania się, a platforma musi je zweryfikować w ciągu 10 dni od ich zebrania. Co najmniej raz w roku platforma musi przypominać tym sprzedawcom o aktualizacji ich danych i wymagać od nich potwierdzenia wszelkich zmian. Platforma musi zawiesić sprzedawcę, który nie zastosuje się po otrzymaniu powiadomienia i 10-dniowym terminie na odpowiedź. Gdy sprzedawca o dużej liczbie transakcji osiągnie roczny przychód brutto w wysokości 20 000 USD lub więcej na platformie, platforma musi ujawnić konsumentom jego nazwę, adres fizyczny i dane kontaktowe. Sekcja weszła w życie 180 dni po 29 grudnia 2022 r., a Federalna Komisja Handlu i prokuratorzy generalni stanów egzekwują ją.
Jedna kwestia wiąże się bezpośrednio z pytaniem o sprzedawcę-emitenta. Przy zliczaniu sprzedaży sprzedawcy, ustawa wymaga od platformy jedynie zliczenia transakcji dokonanych za pośrednictwem platformy, za które przetworzyła płatność, bezpośrednio lub za pośrednictwem swojego procesora płatności. Przetwarzanie płatności jest właśnie tym, co włącza wolumen sprzedaży sprzedawcy do Twojego obrazu zgodności.
To, czy dane prawo dotyczy Twojej platformy, jest pytaniem prawnym, a nie technicznym. Pokazuje to, że „my tylko udostępniamy oferty” nie jest już wyczerpującą odpowiedzią dla regulatora.
Wybór progu zamiast ogólnej zasady
Ogólny wymóg ubezpieczeniowy dla każdego sprzedawcy od pierwszego dnia kosztuje Cię sprzedawców, a większość ryzyka i tak nie spoczywa na małych.
Dwa filtry działają lepiej niż jedna płaska zasada. Pierwszym jest obrót, naśladujący duże platformy: brak wymogu, dopóki sprzedaż sprzedawcy nie przekroczy ustalonego przez Ciebie poziomu, a następnie wymóg w określonym oknie czasowym. Drugim jest kategoria produktu, ponieważ towary elektryczne, produkty dla dzieci, kosmetyki i wszystko, co jest spożywane, niosą ze sobą większe ryzyko roszczeń niż wydruk lub dzianinowy kapelusz.
Jedna rzecz, którą widzimy wielokrotnie: Operatorzy wpisują wymóg ubezpieczeniowy do swoich warunków, zbierają certyfikat przy rejestracji, a następnie nigdy więcej się nim nie zajmują. Dwanaście miesięcy później polisa wygasła, sprzedawca nadal sprzedaje, a plik na Twoim dysku mówi, że wszystko jest w porządku. Wymóg jest tylko tak dobry, jak rzecz, która go ponownie sprawdza, więc wpisz datę odnowienia w kalendarzu w dniu, w którym zaakceptujesz certyfikat.
Co sprawdzić na certyfikacie ubezpieczeniowym
Poproś o certyfikat ubezpieczeniowy zamiast zrzutu ekranu lub numeru polisy. Certyfikat wymienia ubezpieczyciela, ubezpieczonego, rodzaje ubezpieczenia, limity i okres polisy w jednym dokumencie.
Kilka szczegółów warto sprawdzić, gdy nadejdzie:
- Nazwa ubezpieczonego. Potwierdź, że pasuje do zatwierdzonego przez Ciebie biznesu, a nie powiązanej firmy lub osoby fizycznej.
- Rodzaje i limity ubezpieczenia. Upewnij się, że ubezpieczenie od odpowiedzialności za produkt jest faktycznie uwzględnione, a limity spełniają minimum określone w Twoich warunkach.
- Okres ubezpieczenia. Zapisz datę wygaśnięcia w miejscu, które przypomni Ci o niej przed upływem terminu.
- Terytorium. Sprawdź, czy polisa obejmuje kraje, do których sprzedawca sprzedaje, ponieważ ubezpieczenie napisane dla jednego kraju często kończy się na jego granicy.
- Twój status na polisie. Jeśli Twoje warunki wymagają nazwania Cię jako dodatkowego ubezpieczonego, sprawdź, czy certyfikat to potwierdza.
- Udział własny i podstawa polisy. Bardzo wysoki udział własny lub podstawa „claims-made” może oznaczać mniejszą ochronę niż sugeruje nagłówek limitu.
Twój proces weryfikacji jest naturalnym miejscem dla tego wszystkiego. Jeśli już prowadzisz proces weryfikacji sprzedawców, zanim sprzedawca będzie mógł wystawić ofertę, sprawdzenie ubezpieczenia jest jednym z dodatkowych elementów. Wymóg powinien również znajdować się obok Twoich opublikowanych zasad platformy, aby sprzedawcy spełniali go przed złożeniem wniosku.
Wpisanie wymogu do umowy z dostawcą
Wymóg ubezpieczenia od odpowiedzialności cywilnej w handlu elektronicznym ma znaczenie tylko wtedy, gdy znajduje się w warunkach, które sprzedawca akceptuje przed wystawieniem oferty, i jeśli coś sprawdza je ponownie po tym, jak to zrobi.
Zachowaj wąski zakres klauzuli. Działająca klauzula ubezpieczeniowa określa, kto musi posiadać ubezpieczenie, jakie jego rodzaje i jakie minimalne limity wybrałeś. Określa, jakich dowodów wymagasz i jak często. Obejmuje również, czy sprzedawca lub ubezpieczyciel musi poinformować Cię o anulowaniu lub zmianie polisy, czy jesteś wskazany jako dodatkowo ubezpieczony i jak długo obowiązuje zobowiązanie po odejściu sprzedawcy. W pozostałej części dokumentu nasz wyjaśnienie dotyczące czym jest umowa z dostawcą obejmuje szerszą strukturę.
Jak WC Vendors wspiera przepływ pracy
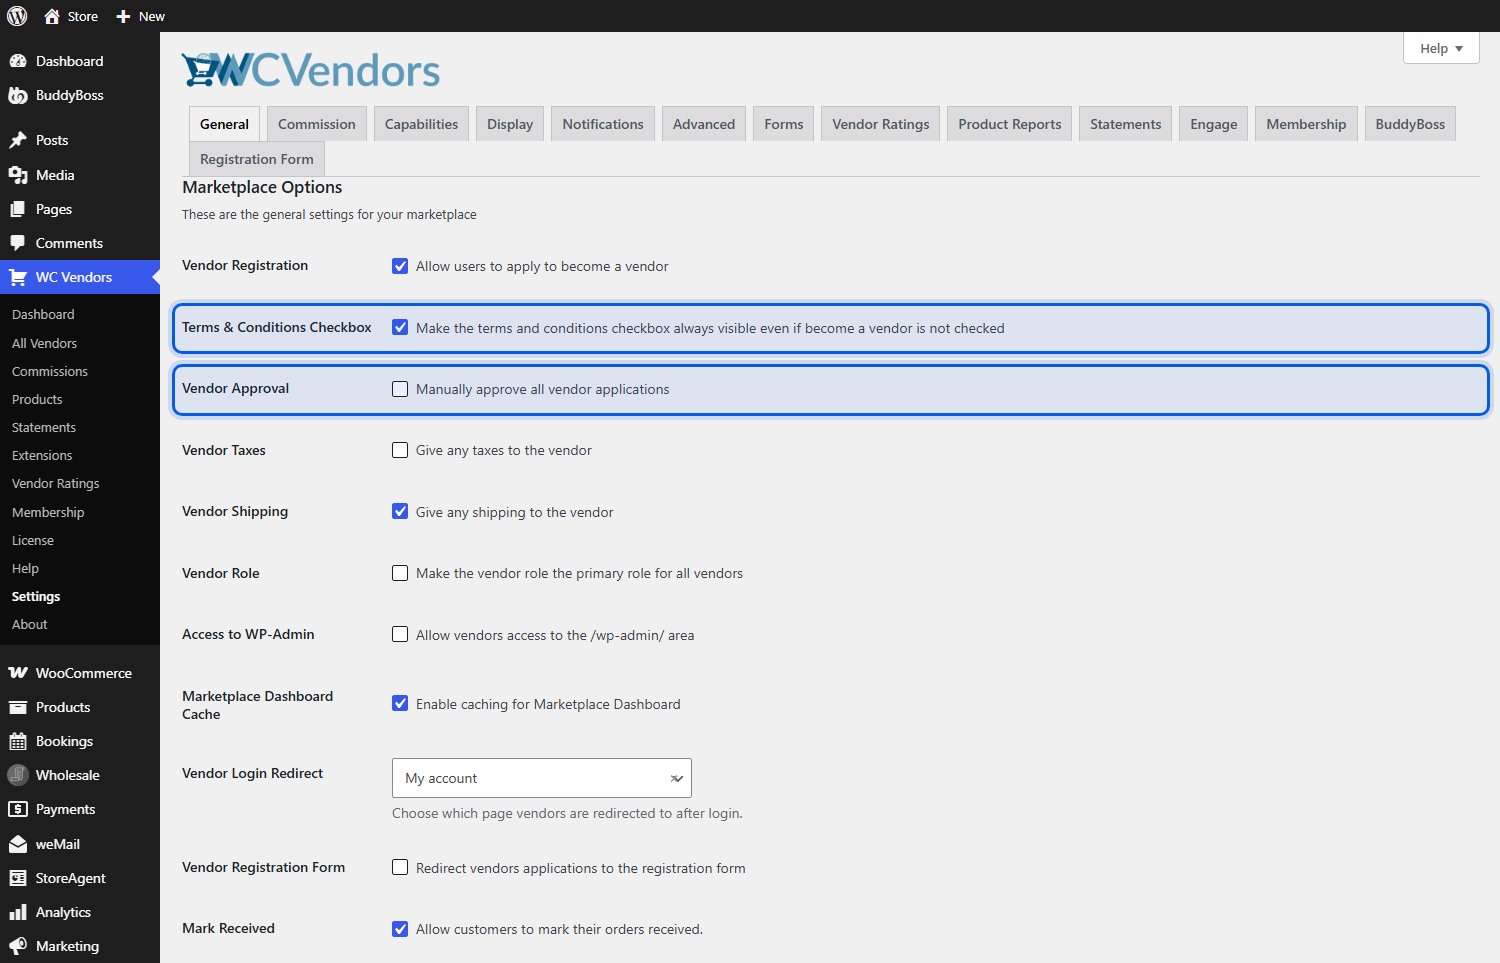
Uzyskanie zgody na klauzulę jest kwestią produktu i właśnie tutaj platforma wykonuje prawdziwą pracę. WC Vendors zawiera pole wyboru Warunki i zasady w swoich ogólnych ustawieniach, które kandydaci muszą zaznaczyć przed złożeniem rejestracji sprzedawcy. Połącz je ze swoją stroną z warunkami w ustawieniach wyświetlania, a pole wyboru nie pojawi się, dopóki nie wybierzesz strony.
Ręczne zatwierdzanie sprzedawców znajduje się w tym samym ekranie ustawień. Po jego włączeniu każdy kandydat czeka jako sprzedawca oczekujący, dopóki go nie zatwierdzisz lub odrzucisz z ekranu Wszyscy sprzedawcy. Daje to bramkę, którą możesz zatrzymać sprzedawcę, gdy certyfikat jest nieuregulowany. Obie opcje są dostępne w podstawowej wtyczce WC Vendors i przechodzą do WC Vendors Pro.
Jeśli chcesz zebrać certyfikat w momencie składania wniosku, WC Vendors Signup dodaje konstruktor formularzy metodą przeciągnij i upuść do formularza rejestracyjnego sprzedawcy. Możesz dodawać niestandardowe pola, w tym przesyłanie plików, dzięki czemu kandydaci mogą dołączyć swój certyfikat podczas składania wniosku. Signup jest zawarty w planach Growth i Business.
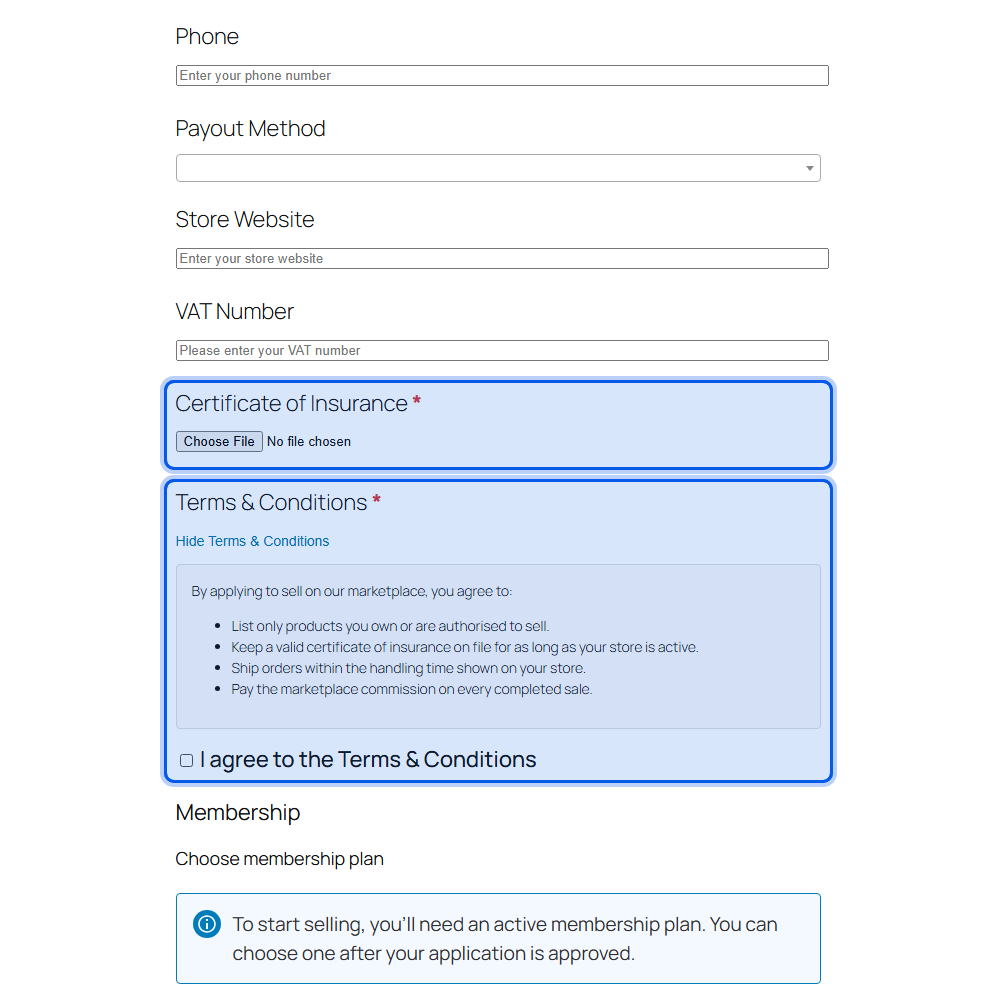
Podział pracy jest wart jasnego stwierdzenia. Dajemy Ci pole wyboru warunków, formularz rejestracyjny i krok zatwierdzania. Nie zapewniamy, nie organizujemy, nie ubezpieczamy ani nie sprawdzamy ubezpieczenia; WC Vendors nie śledzi dat wygaśnięcia polis i żadna wtyczka nie powie Ci, jakiego ubezpieczenia potrzebuje Twój marketplace.
Obsługa sprzedawców, którzy dołączyli przed wprowadzeniem wymogu
Właściciele sklepów często pytają nas, co zrobić ze sprzedawcami, którzy zarejestrowali się lata przed wprowadzeniem wymogu. Termin jest lepszy niż czystka: ogłoś go, daj obecnym sprzedawcom rozsądne okno czasowe na przedstawienie certyfikatu i wstrzymaj nowe oferty, zamiast usuwać istniejące.
Kiedy skonfigurowałem przepływ rejestracji sprzedawcy, uderzyło mnie, jak dużą wagę ma pojedyncze pole wyboru akceptacji. Sprzedawca zaznacza je raz i nic w systemie go nie odwiedza, dlatego dalsze działania muszą być częścią Twojej rutyny operacyjnej, a nie ustawień wtyczki.
Twoje własne obowiązki w zakresie bezpieczeństwa produktów jako marketplace
Ubezpieczenie sprzedawcy pokrywa roszczenia po wystąpieniu szkody. Nie zwalnia ono z obowiązków, które niektóre przepisy nakładają teraz bezpośrednio na marketplace, a najjaśniejszym przykładem jest Ogólne Rozporządzenie UE w sprawie Bezpieczeństwa Produktów.
Zgodnie z podsumowaniem legislacyjnym Parlamentu Europejskiego, rozporządzenie obowiązuje od 13 grudnia 2024 r. i obejmuje firmy internetowe oraz platformy internetowe, a także tradycyjnych operatorów gospodarczych. Platformy muszą współpracować z organami nadzoru rynku, gdy wykryją niebezpieczny produkt, i muszą ustanowić jeden punkt kontaktowy ds. bezpieczeństwa produktów. Organy mogą nakazać platformie usunięcie treści oferujących niebezpieczny produkt, zablokowanie do nich dostępu lub wyświetlenie ostrzeżenia. Platforma musi działać bez zbędnej zwłoki, a w każdym razie w ciągu dwóch dni roboczych od otrzymania nakazu.
Jeśli sprzedajesz do UE, te obowiązki spoczywają na Tobie, niezależnie od tego, co mówią zasady Twoich dostawców. Włącz je do swoich operacji w taki sam sposób, w jaki włączasz kontrolę ubezpieczeniową: wyznaczona osoba, udokumentowany proces i czas reakcji, który faktycznie możesz dotrzymać.
Dokąd zmierza ubezpieczenie od odpowiedzialności handlu elektronicznego dla platform
Odpowiedzialność platformy zaostrza się, a najjaśniejszym sygnałem jest nowa dyrektywa UE w sprawie odpowiedzialności za produkt.
Według Komisji Europejskiej, dyrektywa ta weszła w życie 8 grudnia 2024 r., a kraje UE mają czas do 9 grudnia 2026 r. na jej transpozycję do prawa krajowego. Ma ona zastosowanie do produktów wprowadzonych na rynek od 9 grudnia 2026 r., podczas gdy dyrektywa z 1985 r. nadal ma zastosowanie do produktów wprowadzonych na rynek przed tą datą. Podmioty gospodarcze pozostają odpowiedzialne za wadliwy produkt przez 10 lat od jego wprowadzenia na rynek, wydłużone do 25 lat w niektórych przypadkach związanych ze zdrowiem, gdzie szkoda pojawia się później. Ofiara ma 3 lata na złożenie wniosku.
Definicja szkody w dyrektywie jest również szeroka. Obrażenia ciała wyraźnie obejmują szkody psychiczne, a szkody w mieniu idą w parze ze zniszczeniem lub uszkodzeniem danych. Tę ostatnią kategorię warto odnotować dla platform sprzedających oprogramowanie, aplikacje lub urządzenia połączone.
Skala wyjaśnia uwagę. Według US Census Bureau, sprzedaż detaliczna w handlu elektronicznym w Stanach Zjednoczonych osiągnęła szacunkowo 340,2 miliarda dolarów w drugim kwartale 2026 r., po uwzględnieniu sezonowości, czyli 17,1% całkowitej sprzedaży detalicznej. Było to o 12,2% więcej niż w tym samym kwartale rok wcześniej. Kiedy tak duża część zakupów odbywa się za pośrednictwem kanałów internetowych, regulatorzy przyglądają się pośredniczącym platformom.
Czytaj kierunek, a nie szczegóły. To, czy którekolwiek z tych przepisów dotrą do Twojej platformy, zależy od tego, gdzie sprzedajesz, co sprzedajesz i jak działasz, co jest pytaniem do prawnika w Twojej jurysdykcji. Jasne jest, że „jesteśmy tylko miejscem” jest węższą obroną niż kiedyś, co sprawia, że ubezpieczenie od odpowiedzialności handlu elektronicznego dla dostawców jest dla Ciebie cenniejsze.
Uczynienie ubezpieczenia od odpowiedzialności handlu elektronicznego częścią Twoich warunków dostawcy
Pytanie, które właściciel rynku zadał o wadliwy podgrzewacz, nie ma jednozdaniowej odpowiedzi, i o to właśnie chodzi. Twoja ekspozycja zależy od tego, gdzie sprzedajesz, co sprzedają Twoi sprzedawcy i jak dużą część transakcji obsługujesz. Płatności, branding, zwroty i realizacja zamówień wciągają Cię w łańcuch odpowiedzialności, a regulatorzy zarówno w Unii Europejskiej, jak i w Stanach Zjednoczonych utrudniają z niego wyjście.
Wymaganie od sprzedawców ubezpieczenia od odpowiedzialności cywilnej w handlu elektronicznym jest również filtrem jakości, a na co dzień może być jego bardziej użyteczną funkcją. Sprzedawca, który może przedstawić aktualny certyfikat na zatwierdzoną nazwę firmy, ma za sobą prawdziwy biznes i ubezpieczyciela, który już go ocenił. Sprzedawcy, którzy tego nie potrafią, są najbardziej narażeni na problemy, przed którymi ma chronić ubezpieczenie.
To czyni je jednym z najtańszych sposobów kontroli ryzyka dostępnych dla operatora rynku. Kosztuje Cię to klauzulę, pole wyboru, krok zatwierdzenia i datę odnowienia w arkuszu kalkulacyjnym. Połącz je z ubezpieczeniem, które jest naprawdę Twoje, zwłaszcza cyberubezpieczeniem, oraz z procesami bezpieczeństwa produktów, których niektóre przepisy już od Ciebie bezpośrednio wymagają. Następnie przedstaw cały obraz prawnikowi i brokerowi w Twojej jurysdykcji i skonfiguruj pole wyboru warunków oraz krok zatwierdzenia w WC Vendors lub WC Vendors Pro, aby wymóg obowiązywał od pierwszej aplikacji.
Oto, co omówiliśmy w tym artykule:
- Kto ponosi faktyczną odpowiedzialność za produkt sprzedawcy
- Rodzaje ubezpieczeń od odpowiedzialności cywilnej w handlu elektronicznym i kto je posiada
- Wymaganie ubezpieczenia od odpowiedzialności cywilnej w handlu elektronicznym od sprzedawców
- Wpisanie wymogu do umowy z dostawcą
- Twoje własne obowiązki w zakresie bezpieczeństwa produktów jako rynek
- Dokąd zmierza ubezpieczenie od odpowiedzialności cywilnej w handlu elektronicznym dla rynków
Często zadawane pytania
Czy marketplace potrzebuje własnego ubezpieczenia od odpowiedzialności cywilnej w handlu elektronicznym?
Często tak, chociaż rzadko jest to to samo ubezpieczenie, którego potrzebuje sprzedawca. Twoja własna ekspozycja zwykle dotyczy ogólnej odpowiedzialności cywilnej i cybernetycznej, ponieważ dane klientów, przepływ płatności i bezpieczeństwo witryny należą do Ciebie, niezależnie od tego, kto wyprodukował produkt. Odpowiedzialność za produkt normalnie należy do sprzedawcy. Właściwa odpowiedź dla każdego konkretnego marketplace zależy od jurysdykcji, obrotów i mieszanki produktów, dlatego zapytaj brokera.
Czy marketplace może wymagać od sprzedawców posiadania ubezpieczenia?
Tak, a duże platformy to robią. Amazon, na przykład, wymaga ubezpieczenia od odpowiedzialności cywilnej, gdy sprzedawca przekroczy próg sprzedaży miesięcznej określony w jego umowie sprzedawcy. Wymóg ten jest warunkiem umownym sprzedaży: określasz rodzaje ubezpieczenia i minimalne limity, prosisz o dowód i czynisz akceptację tych warunków częścią wniosku. Wielu operatorów stosuje go powyżej progu sprzedaży lub do kategorii produktów o wyższym ryzyku, aby mniejsi sprzedawcy nie byli wykluczeni z powodu ceny.
Jakiego dowodu ubezpieczenia należy żądać od sprzedawców?
Poproś o certyfikat ubezpieczenia, a nie o numer polisy lub zrzut ekranu. Certyfikat wymienia ubezpieczyciela, ubezpieczonego, rodzaje ubezpieczenia, limity i okres polisy w jednym dokumencie. Sprawdź, czy nazwa ubezpieczonego pasuje do zatwierdzonej przez Ciebie firmy, zapisz datę wygaśnięcia w miejscu, które Cię powiadomi, i potwierdź, że polisa obejmuje terytoria, na które sprzedawca sprzedaje.
Kto ponosi odpowiedzialność, jeśli sprzedawca sprzeda niebezpieczny produkt?
Odpowiedzialność zazwyczaj zaczyna się od tego, kto wyprodukował lub zaimportował produkt, a pozycja rynku zależy od sposobu jego działania. Komisja Europejska stwierdza, że platformy internetowe mogą ponosić odpowiedzialność, gdy działają jako jeden z podmiotów gospodarczych zdefiniowanych w nowej Dyrektywie w sprawie odpowiedzialności za produkt, a zwykły pośrednik nadal może ponosić odpowiedzialność na określonych warunkach związanych z Aktem o usługach cyfrowych. W Stanach Zjednoczonych Komisja ds. Bezpieczeństwa Produktów Konsumenckich uznała Amazon za dystrybutora niektórych produktów, które realizował dla sprzedawców zewnętrznych. Pobieranie płatności, branding transakcji i obsługa realizacji zamówień przybliżają rynek do odpowiedzialności.
Kiedy stosuje się nową dyrektywę UE w sprawie odpowiedzialności za produkt?
Dyrektywa weszła w życie 8 grudnia 2024 r. Kraje UE mają czas do 9 grudnia 2026 r. na jej transpozycję do prawa krajowego, a stosuje się ją do produktów wprowadzonych na rynek od tej daty. Produkty wprowadzone na rynek wcześniej podlegają dyrektywie z 1985 r.
Czy WC Vendors zapewnia ubezpieczenie dla marketplace?
Nie. WC Vendors to platforma wielodostawcowa WooCommerce, a nie ubezpieczyciel ani broker ubezpieczeniowy, i ani nie zapewniamy, ani nie organizujemy ubezpieczenia. WC Vendors zapewnia stronę operacyjną: pole wyboru regulaminu, które wnioskodawcy muszą zaznaczyć przed rejestracją, oraz ręczne zatwierdzenie, dzięki czemu możesz wstrzymać sprzedawcę do czasu uporządkowania jego dokumentacji. WC Vendors Signup dodaje niestandardowy formularz rejestracyjny z polami do przesyłania plików. Zakup ubezpieczenia leży po stronie Twoich sprzedawców i ich ubezpieczycieli.