Fast jeder Leitfaden zur E-Commerce-Haftpflichtversicherung ist für einen einzelnen Verkäufer geschrieben, der eine Police für seine eigenen Produkte abschließt. Nur sehr wenig davon spricht die Person an, die Produkte anderer Leute hostet, die Zahlung entgegennimmt und die wütende E-Mail erhält. Diese Lücke ist wichtig, da sich die Gesetzgebung sowohl in der Europäischen Union als auch in den Vereinigten Staaten in Richtung Plattformen bewegt hat.
Dieser Leitfaden erklärt, wer haftet, wenn das Produkt eines Anbieters Schaden verursacht, und welche E-Commerce-Haftpflichtversicherung für jede Partei besteht. Anschließend wird behandelt, wie Sie von Ihren Anbietern eine Deckung verlangen können, was Sie bei den von ihnen gesendeten Unterlagen prüfen müssen und wie Sie die Anforderung in die Bedingungen aufnehmen, die sie vor der Auflistung akzeptieren. Er behandelt auch die Produktsicherheitspflichten, die ein Marktplatz unabhängig von der Versicherung seiner Anbieter selbst trägt.
Zuerst eine Sache: Dies ist keine Rechts- oder Versicherungsberatung. Haftungsregeln unterscheiden sich je nach Land und Produktkategorie erheblich. Holen Sie daher professionellen Rat für Ihre Gerichtsbarkeit ein.
Wer haftet tatsächlich für das Produkt eines Anbieters
Normalerweise der Anbieter, manchmal Sie, und die Antwort hängt weniger davon ab, was Ihre Bedingungen sagen, als davon, wie sich Ihr Marktplatz tatsächlich verhält.
Die Produkthaftung folgt einer Kette. Der Hersteller sitzt an einem Ende, und eine Person, die durch ein fehlerhaftes Produkt geschädigt wurde, kann normalerweise zuerst gegen ihn klagen. Wenn der Hersteller außerhalb des Geltungsbereichs sitzt, bewegt sich die Kette weiter zu demjenigen, der das Produkt eingeführt hat, und zu demjenigen, der es dem Käufer präsentiert hat.
Die neue Produkthaftungsrichtlinie der Europäischen Union legt diese Kette dar. Laut der Europäischen Kommission haftet ein Hersteller mit Sitz außerhalb der EU weiterhin, aber ein Opfer kann auch den Importeur oder den Bevollmächtigten mit Sitz in der EU in Anspruch nehmen. Wenn kein Importeur oder Bevollmächtigter vorhanden ist, kann die Forderung an den Fulfillment-Dienstleister gehen. Ein Opfer kann den Händler bitten, die haftpflichtige Partei mit Sitz in der EU zu identifizieren. Wenn keine solche Partei existiert oder der Händler nicht innerhalb eines Monats antwortet, kann das Opfer den Händler selbst in Anspruch nehmen.
Ihr Marktplatz kann sich irgendwo entlang dieser Kette befinden. Die Kommission erklärt, dass Online-Plattformen haftbar gemacht werden können, wenn sie für das fehlerhafte Produkt als einer der von der Richtlinie definierten Wirtschaftsakteure agieren: Hersteller, Importeur, Bevollmächtigter, Fulfillment-Dienstleister oder Händler. Eine Plattform, die lediglich als Vermittler agiert, kann unter bestimmten Bedingungen im Zusammenhang mit dem Digital Services Act weiterhin haftbar sein, in diesem Fall trägt sie die gleiche Verpflichtung wie ein Händler.
Zwei weitere Details in der Richtlinie sind für Marktplätze relevant. Die Richtlinie deckt alle Arten von Software ab, einschließlich Anwendungen und KI-Systeme, sodass ein Marktplatz, der digitale Produkte verkauft, in ihren Geltungsbereich fällt. Die Richtlinie behandelt ein wesentlich verändertes Produkt, wie z. B. ein generalüberholtes, als neues Produkt, und die Person, die es verändert hat, wird zu seinem Hersteller. Ein Händler, der Waren aufarbeitet oder anpasst, kann daher die Haftung des Herstellers übernehmen.
Was die Regulierungsbehörde der Vereinigten Staaten bezüglich der Erfüllung entschieden hat
Die Vereinigten Staaten haben kein einzelnes bundesweites Produkthaftungsgesetz, und Ansprüche werden meist nach Landesrecht geltend gemacht. Bundesvorschriften zur Produktsicherheit zeigen immer noch, wo die Regulierungsbehörden die Grenze ziehen, und die Erfüllung ist der Punkt, an dem sie sie gezogen haben.
In einer Entscheidung vom Juli 2024 stimmte die US Consumer Product Safety Commission einstimmig dafür, dass Amazon nach dem Consumer Product Safety Act ein Händler für bestimmte gefährliche Produkte war, die von Drittanbietern über sein Fulfilled by Amazon-Programm verkauft wurden, und daher die rechtliche Verantwortung für deren Rückruf trug. Zu den Produkten gehörten Kohlenmonoxidmelder, Haartrockner und Nachtwäsche für Kinder. Amazon hatte argumentiert, dass es nur ein Drittanbieter-Logistikdienstleister sei. Im Januar 2025 erließ die Kommission eine endgültige Anordnung, die Amazon verpflichtete, die Käufer zu benachrichtigen und Rückerstattungen anzubieten, um die Produkte aus den Haushalten der Verbraucher zu entfernen.
Wenige WooCommerce-Marktplätze betreiben Lagerhallen in diesem Umfang. Das Prinzip gilt weiterhin: Sobald eine Plattform die Waren eines Verkäufers erhält, lagert und versendet, sind die Regulierungsbehörden weit weniger bereit, sie als unbeteiligten Beobachter zu behandeln.
Der Unterschied zwischen einem Veranstaltungsort und einem Händler im eigenen Namen
Ein Veranstaltungsort stellt einen Käufer einem Verkäufer vor. Ein Händler im eigenen Namen verkauft die Waren. Je mehr Ihr Marktplatz die zweite Tätigkeit ausübt, desto schwächer wird das erste Argument.
Vier Dinge neigen dazu, einen Marktplatz in Richtung eines Händlers im eigenen Namen zu drängen:
- Sie nehmen die Zahlung entgegen. Das Geld erreicht Ihr Konto vor dem des Händlers, was wie ein von Ihnen getätigter Verkauf aussieht.
- Ihre Marke ziert das Angebot. Die Produktseite, die Bestätigungs-E-Mail und die Kontoauszug tragen Ihren Namen.
- Rücksendungen und Beschwerden gehen an Sie. Wenn Ihr Team das Problem löst, waren Sie mehr als nur eine Einführung.
- Sie lagern oder versenden die Waren. Die Lagerhaltung bringt Sie näher an einen Händler als an ein schwarzes Brett, wie die Amazon-Entscheidung zeigt.
Keine dieser vier ist ein Grund, einen schlechteren Marktplatz zu betreiben. Zahlungskontrolle und ein einheitlicher Checkout sind der Grund, warum Käufer Multi-Vendor-Seiten überhaupt vertrauen, und es sind auch die Fakten, auf die ein Anwalt zurückgreifen würde.
Was der Kunde zu kaufen glaubt
Kunden trennen Ihren Marktplatz selten von dem Händler, der die Bestellung ausgeführt hat. Sie haben auf Ihrer Website gekauft, also kommen sie auf Ihre Website zurück.
Ein Käufer, der glaubt, von Ihnen gekauft zu haben, wird Ihnen zuerst seine Beschwerde, seine Rückbuchung und sein Anwaltsschreiben schicken. Das passiert auch dann, wenn Ihre Bedingungen besagen, dass der Händler der Verkäufer ist. Sie können es möglicherweise weitergeben, aber Sie werden immer noch derjenige sein, der es tun muss. Unser Leitfaden zur Abwicklung von Marktplatz-Rückbuchungen behandelt die Zahlungsseite dieses Problems.
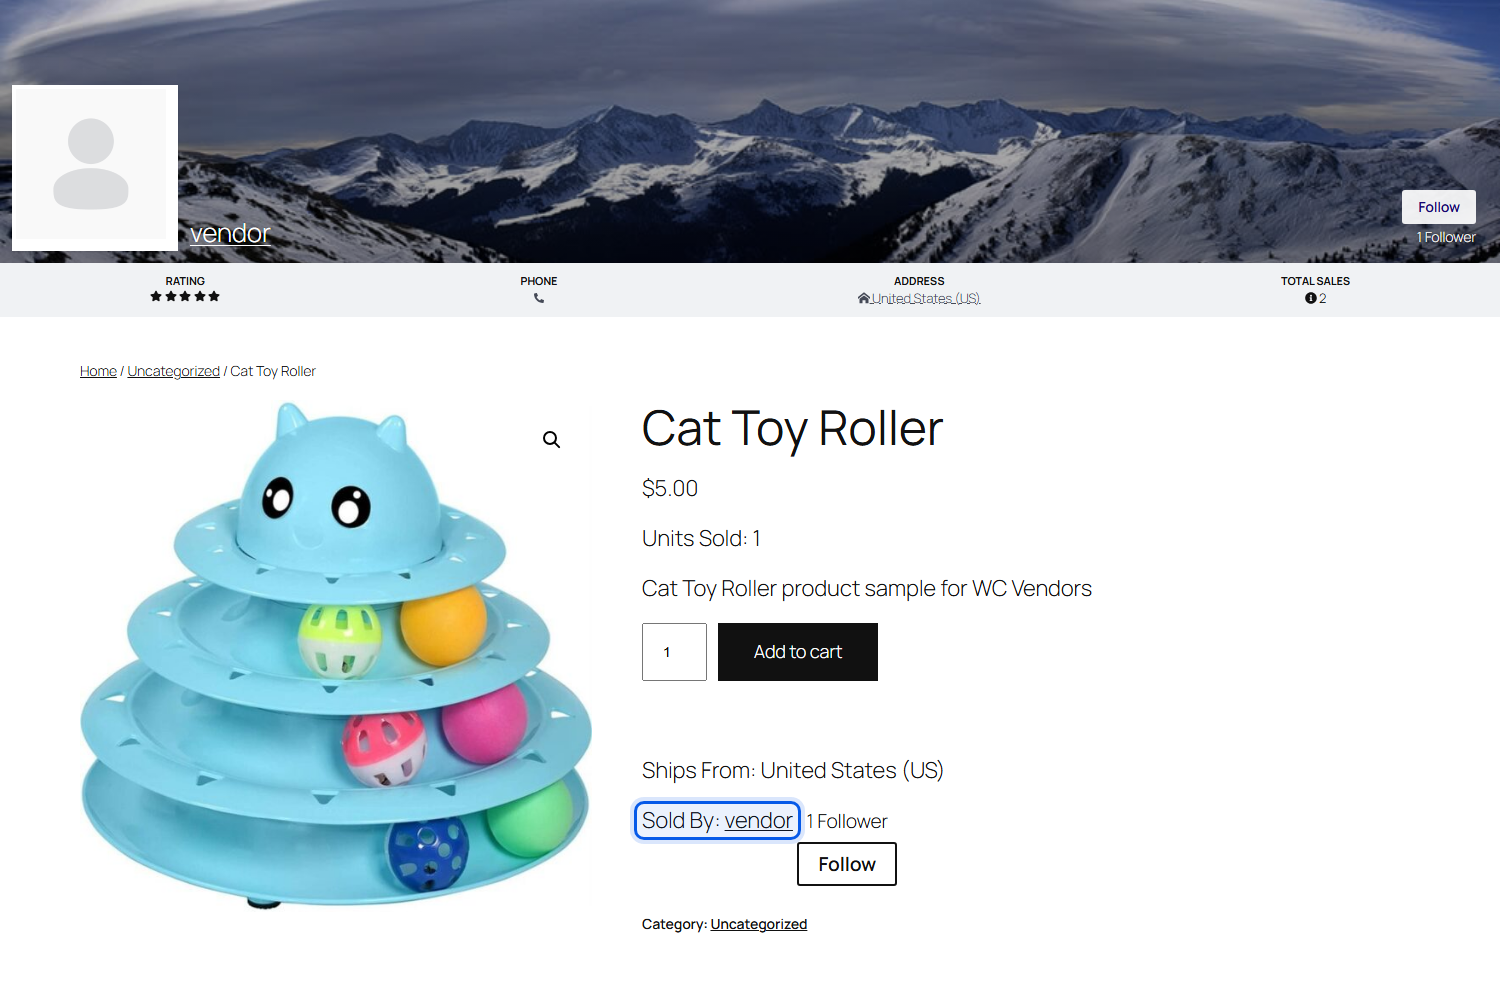
Eine klare Händlerzuordnung hilft. Zeigen Sie den Namen des Händlergeschäfts auf der Produktseite an, geben Sie jedem Händler eine eigene Shop-Seite und lassen Sie Händler ihre eigenen Versand- und Rückgabebedingungen veröffentlichen. Das stellt die Beziehung dem Käufer vor der Bestellung vor, nicht nachdem etwas schief gelaufen ist.
Die Arten von E-Commerce-Haftpflichtversicherungen und wer sie abschließt
Vier Arten von E-Commerce-Haftpflichtversicherungen tauchen bei Marktplätzen immer wieder auf: Produkthaftpflicht, allgemeine Haftpflicht, Cyber und Berufshaftpflicht für Händler, die Dienstleistungen statt Waren verkaufen.
Hier ist ein allgemeines Bild davon, wie sie normalerweise aufgeteilt werden, als Veranschaulichung und nicht als Empfehlung für Ihr Unternehmen:
| Art der Deckung | Schützt vor | Wer trägt sie normalerweise |
|---|---|---|
| Produkthaftpflicht | Verletzung oder Beschädigung durch ein Produkt | Händler, manchmal vom Marktplatz gefordert |
| Allgemeine Haftpflicht | Verletzung oder Sachschaden Dritter | Beide Parteien, in unterschiedlichen Formen |
| Cyber | Datenpanne, Ransomware, Verlust von Zahlungsdaten | Marktplatzbetreiber |
| Berufshaftpflicht | Fehler bei Beratung oder Leistungserbringung | Dienstleistungshändler |
Produkthaftpflichtversicherung ist auf einem Warenmarktplatz am wichtigsten, da sie das Szenario abdeckt, das niemand plant: Etwas, das auf Ihrer Website verkauft wird, verletzt jemanden. Sie liegt normalerweise bei demjenigen, der den Artikel hergestellt oder importiert hat, also beim Händler und nicht bei Ihnen. In der Praxis ist sie oft in einer gewerblichen Haftpflichtversicherung enthalten. Prüfen Sie daher eher die Versicherungsbedingungen als den Versicherungsnamen.
Die allgemeine Haftpflicht ist breiter und weniger produktspezifisch. Die Cyber-Deckung ist diejenige, die Betreiber am häufigsten vergessen. Sie ist auch die einzige Deckung auf dieser Liste, die eindeutig Ihnen gehört, da die Kundendatenbank, der Zahlungsfluss und die Anmeldeschicht alle Ihnen gehören. Wenn Ihnen diese Seite des Risikos neu ist, behandelt unser Leitfaden zur WooCommerce-Marktplatzsicherheit die Kontrollen, die das zugrunde liegende Risiko reduzieren.
Die Berufshaftpflicht ist nur dann relevant, wenn Ihre Händler Zeit und Fachwissen verkaufen. Ein Marktplatz für Fotografen, Tutoren oder Handwerker hat kaum Produkthaftungsrisiken und viele berufliche Risiken. Eine Policenliste, die von einem Warenmarktplatz kopiert wurde, zielt auf das falsche Risiko ab.
Schadenereignis- und Anspruchserfassungsrichtlinien
Haftpflichtversicherungen werden im Allgemeinen auf einer von zwei Grundlagen abgeschlossen. Eine Schadenereignis-Police deckt Vorfälle ab, die während der Laufzeit der Police aufgetreten sind, auch wenn der Anspruch Jahre später eingeht. Eine Anspruchserfassungs-Police deckt Ansprüche ab, die während der Laufzeit der Police geltend gemacht werden, was normalerweise eine kontinuierliche Verlängerung erfordert, um geschützt zu bleiben.
Der Unterschied ist wichtig, da Produktansprüche lange nach dem Verkauf eintreffen können. Gemäß der neuen EU-Richtlinie haften Wirtschaftsakteure 10 Jahre lang, nachdem sie ein Produkt auf den Markt gebracht haben. Wenn ein Händler eine claims-made-Police unterhält und diese später auslaufen lässt, ist ein später eingehender Anspruch möglicherweise nicht abgedeckt. Fragen Sie einen Makler, welche Basis für Ihre Händler am besten geeignet ist, und erwägen Sie, eine Präferenz in Ihren Bedingungen anzugeben.
Zwei ehrliche Grenzen gehören hierher. Wir sind weder Versicherer noch Makler, und WC Vendors bietet oder arrangiert keine Art von Versicherungsschutz. Prämien und verfügbare Deckungssummen variieren je nach Land, Produktkategorie, Umsatz und Schadenhistorie. Betrachten Sie jede Zahl, die Sie online lesen, als Ausgangspunkt für ein Gespräch mit einem Makler, nicht als Zahl, gegen die Sie budgetieren sollten.
Anforderung einer E-Commerce-Haftpflichtversicherung von Ihren Händlern
Die Anforderung, dass Händler ihre eigene E-Commerce-Haftpflichtversicherung abschließen, verlagert das Risiko auf die Partei, die den Artikel tatsächlich hergestellt oder importiert hat, wo es hingehört.
Große Marktplätze tun dies seit Jahren, und Amazons veröffentlichte Anforderung ist ein nützlicher Bezugspunkt. Zum Zeitpunkt der Erstellung verlangt Abschnitt 9 der Amazon Business Solutions Agreement von einem Verkäufer, eine gewerbliche Haftpflichtversicherung innerhalb von 30 Tagen nach Überschreitung von 10.000 US-Dollar Bruttoumsatz in einem einzigen Monat auf Amazon.com abzuschließen. Zu den von Amazon angegebenen Kriterien gehören Deckungssummen von mindestens 1 Million US-Dollar pro Schadenfall und insgesamt, eine Police auf Schadenfallbasis und Amazon als zusätzlichen Versicherungsnehmer. Der Versicherer muss Amazon auch mindestens 30 Tage im Voraus über Kündigung, Änderung oder Nichtverlängerung informieren. Schwellenwerte und Kriterien unterscheiden sich zwischen den Plattformen und ändern sich im Laufe der Zeit. Prüfen Sie daher die aktuellen Verkäuferdokumentationen jeder Plattform, bevor Sie Ihre eigenen Bedingungen darauf abstimmen.
Händleranforderungen sind auch keine rein kommerzielle Entscheidung mehr. Nach US-Bundesgesetz verlangt der INFORM Consumers Act von einem Online-Marktplatz, Bankverbindungs-, Kontakt- und steuerliche Identifikationsdaten von sogenannten High-Volume-Drittanbietern zu sammeln. Das bedeutet ein Verkäufer mit 200 oder mehr einzelnen Verkäufen von neuen oder unbenutzten Konsumgütern und 5.000 US-Dollar oder mehr Bruttoumsatz in einem beliebigen zusammenhängenden 12-Monats-Zeitraum während der vorherigen 24 Monate.
Die Verpflichtungen gehen über die Sammlung hinaus. Verkäufer müssen die Informationen innerhalb von 10 Tagen nach der Qualifizierung bereitstellen, und der Marktplatz muss sie innerhalb von 10 Tagen nach der Sammlung überprüfen. Mindestens einmal im Jahr muss der Marktplatz diese Verkäufer daran erinnern, ihre Daten aktuell zu halten, und sie auffordern, alle Änderungen zu bestätigen. Der Marktplatz muss einen Verkäufer suspendieren, der nach Benachrichtigung und einer 10-tägigen Frist zur Antwort nicht kooperiert. Sobald ein umsatzstarker Verkäufer 20.000 US-Dollar oder mehr Bruttoumsatz pro Jahr auf der Plattform erzielt, muss der Marktplatz dessen Namen, physische Adresse und Kontaktdaten für Verbraucher offenlegen. Der Abschnitt trat 180 Tage nach dem 29. Dezember 2022 in Kraft, und die Federal Trade Commission und die Generalstaatsanwälte der Bundesstaaten setzen ihn durch.
Ein Detail führt direkt zur Frage des Händlers, der als Vertragspartner auftritt. Bei der Zählung der Verkäufe eines Händlers verlangt das Gesetz nur, dass ein Marktplatz Transaktionen zählt, die über den Marktplatz abgewickelt wurden, für die er die Zahlung direkt oder über seinen Zahlungsabwickler abgewickelt hat. Die Zahlungsabwicklung ist genau das, was das Volumen eines Händlers in Ihre Compliance-Übersicht einbezieht.
Ob dieses Gesetz Ihren Marktplatz betrifft, ist eine rechtliche und keine technische Frage. Es zeigt, dass „wir stellen nur Angebote bereit“ keine vollständige Antwort für eine Aufsichtsbehörde mehr ist.
Festlegung einer Schwelle anstelle einer pauschalen Regel
Eine pauschale Versicherungspflicht für jeden Anbieter von Anfang an kostet Sie Anbieter, und die meiste Gefahr liegt ohnehin nicht bei den kleinen.
Zwei Filter sind besser als eine pauschale Regel. Der erste ist der Umsatz, der die großen Plattformen widerspiegelt: keine Anforderung, bis die Verkäufe eines Anbieters einen von Ihnen festgelegten Wert überschreiten, dann eine Anforderung innerhalb eines festgelegten Zeitfensters. Die zweite ist die Produktkategorie, da Elektroartikel, Kinderprodukte, Kosmetika und alles, was eingenommen wird, mehr Anspruchsrisiken bergen als ein Druck oder eine Strickmütze.
Eine Sache sehen wir immer wieder: Betreiber schreiben eine Versicherungspflicht in ihre Bedingungen, sammeln eine Bescheinigung bei der Anmeldung und schauen dann nie wieder darauf. Zwölf Monate später ist die Police abgelaufen, der Anbieter verkauft immer noch, und die Datei in Ihrem Laufwerk besagt, dass alles in Ordnung ist. Eine Anforderung ist nur so gut wie die Überprüfung, daher tragen Sie ein Erneuerungsdatum in einen Kalender ein, sobald Sie die Bescheinigung erhalten.
Was auf einer Versicherungsbescheinigung zu prüfen ist
Bitten Sie um eine Versicherungsbescheinigung anstelle eines Screenshots oder einer Policennummer. Eine Bescheinigung nennt den Versicherer, die versicherte Partei, die Deckungsarten, die Deckungssummen und die Policezeit in einem Dokument.
Mehrere Details sind bei Ankunft prüfenswert:
- Der Name des Versicherten. Bestätigen Sie, dass er mit dem von Ihnen genehmigten Unternehmen übereinstimmt, nicht mit einem verbundenen Unternehmen oder einer Einzelperson.
- Die Deckungsarten und -summen. Stellen Sie sicher, dass die Produkthaftpflicht tatsächlich enthalten ist und die Deckungssummen dem Minimum in Ihren Bedingungen entsprechen.
- Die Policezeit. Tragen Sie das Ablaufdatum irgendwo ein, das Sie daran erinnert, bevor es abläuft.
- Das Gebiet. Prüfen Sie, ob die Police die Länder abdeckt, in die der Anbieter verkauft, da eine für ein Land abgeschlossene Deckung oft an dessen Grenze endet.
- Ihr Status auf der Police. Wenn Ihre Bedingungen verlangen, als zusätzlicher Versicherter genannt zu werden, prüfen Sie, ob die Bescheinigung dies angibt.
- Die Selbstbeteiligung und die Policebasis. Eine sehr hohe Selbstbeteiligung oder eine Schadensfallprinzip-Basis kann weniger Schutz bieten, als die Schlagzeilensumme vermuten lässt.
Ihr Überprüfungsprozess ist der natürliche Ort für all dies. Wenn Sie bereits einen Anbieter-Verifizierungsprozess durchführen, bevor ein Anbieter listen kann, ist eine Versicherungsprüfung ein weiterer Punkt darin. Die Anforderung sollte auch neben Ihren veröffentlichten Marktplatzrichtlinien stehen, damit die Anbieter sie erfüllen, bevor sie sich bewerben.
Die Anforderung in Ihre Anbietervereinbarung aufnehmen
Eine Anforderung für eine Haftpflichtversicherung für E-Commerce ist nur dann wirksam, wenn sie in den Bedingungen enthalten ist, die ein Anbieter akzeptiert, bevor er listen kann, und wenn etwas nach der Listung erneut überprüft wird.
Halten Sie die Klausel eng gefasst. Eine praktikable Versicherungsklausel nennt, wer eine Deckung abschließen muss, welche Arten und welche Mindestgrenzen Sie gewählt haben. Sie legt fest, welche Nachweise Sie verlangen und wie oft. Sie regelt auch, ob der Anbieter oder die Versicherungsgesellschaft Sie über die Stornierung oder Änderung einer Police informieren muss, ob Sie als zusätzlicher Versicherungsnehmer aufgeführt sind und wie lange die Verpflichtung nach dem Ausscheiden eines Anbieters besteht. Für den Rest des Dokuments behandelt unser Leitfaden zu Was ist ein Anbietervertrag die umfassendere Struktur.
Wie WC Vendors den Arbeitsablauf unterstützt
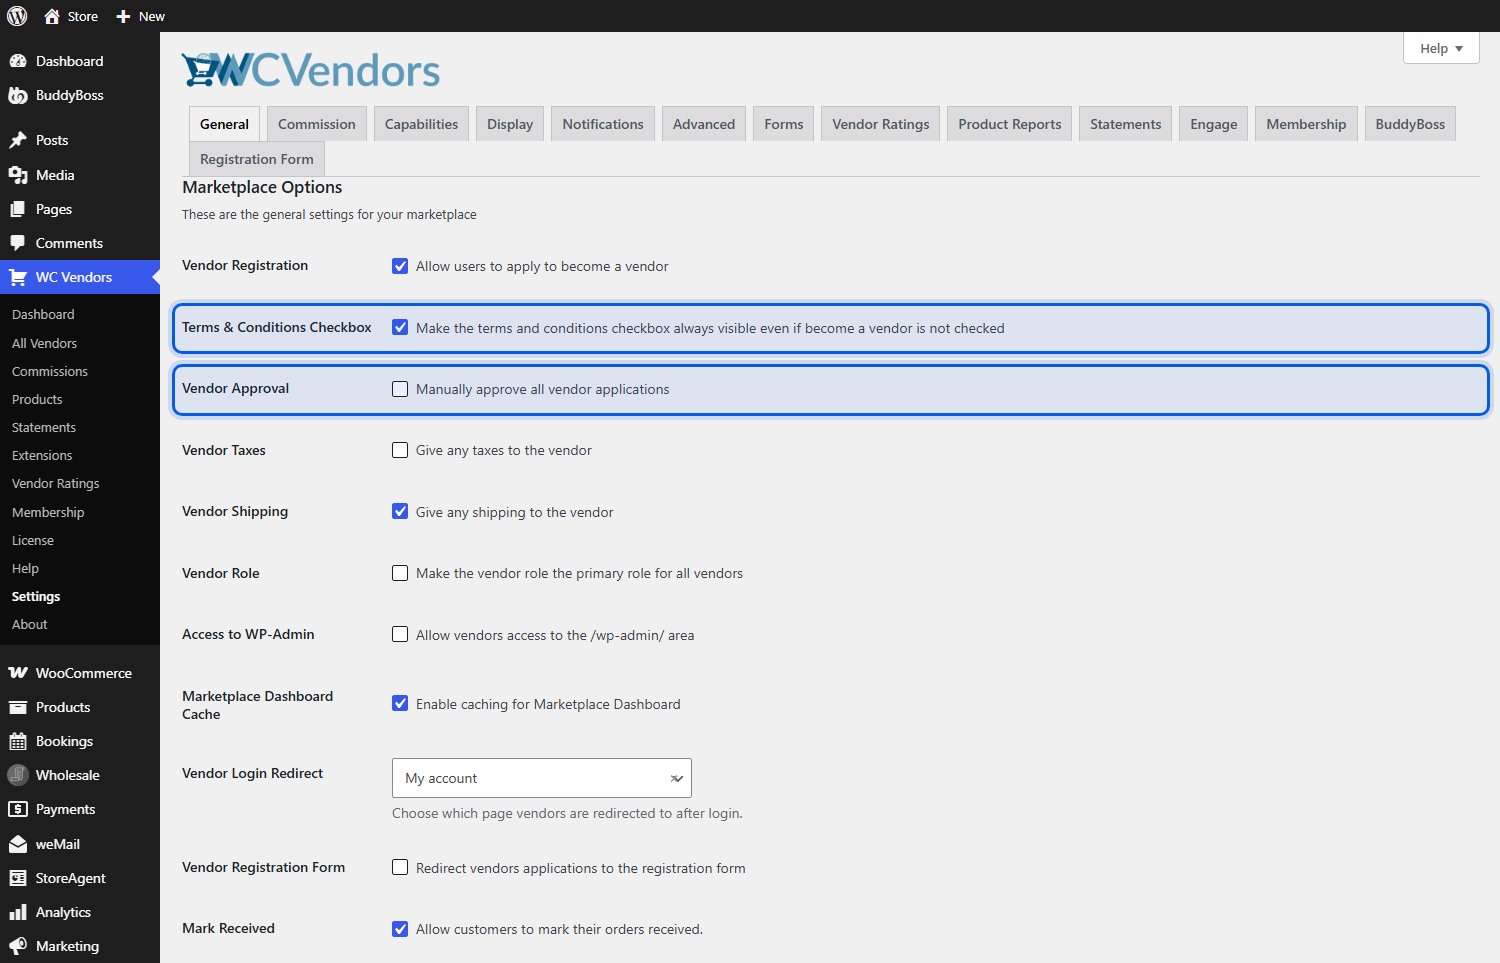
Die Zustimmung zur Klausel ist eine Produktfrage, und hier leistet die Plattform echte Arbeit. WC Vendors enthält in seinen allgemeinen Einstellungen ein Kontrollkästchen für Allgemeine Geschäftsbedingungen, das Bewerber ankreuzen müssen, bevor sie ihre Anbieterregistrierung einreichen können. Verknüpfen Sie es über die Anzeigeeinstellungen mit Ihrer AGB-Seite, und das Kontrollkästchen wird erst angezeigt, wenn Sie eine Seite auswählen.
Die manuelle Anbietergenehmigung befindet sich im selben Einstellungsbildschirm. Wenn sie aktiviert ist, wartet jeder Bewerber als ausstehender Anbieter, bis Sie ihn auf dem Bildschirm Alle Anbieter genehmigen oder ablehnen. Dies gibt Ihnen ein Tor, an dem Sie einen Anbieter festhalten können, während ein Zertifikat aussteht. Beide Optionen sind im Kern-Plugin WC Vendors verfügbar und werden auch in WC Vendors Pro übernommen.
Wenn Sie das Zertifikat zum Zeitpunkt der Bewerbung sammeln möchten, fügt WC Vendors Signup einen Drag-and-Drop-Formular-Builder für Ihr Anbieterregistrierungsformular hinzu. Sie können benutzerdefinierte Felder hinzufügen, einschließlich Datei-Uploads, damit Bewerber ihr Zertifikat bei der Bewerbung anhängen können. Signup ist in den Plänen Growth und Business enthalten.
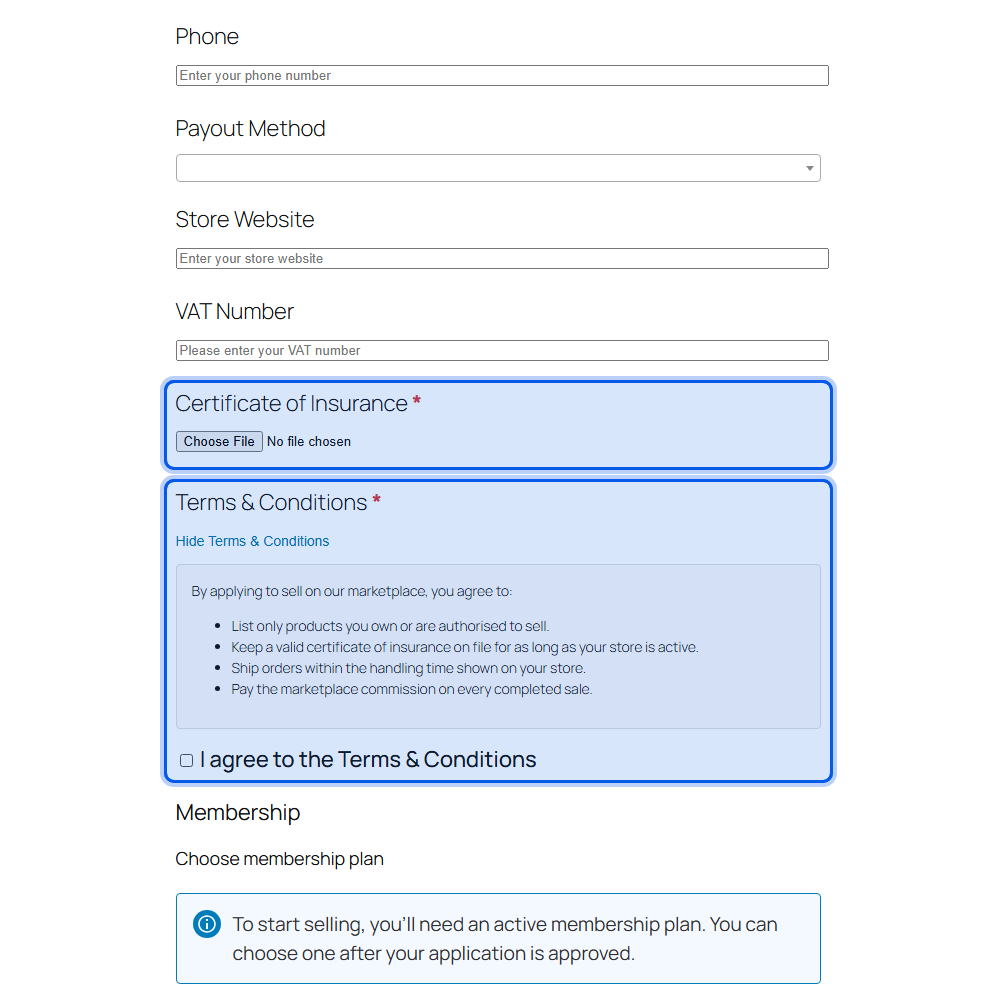
Die Arbeitsteilung ist es wert, klar dargelegt zu werden. Wir bieten Ihnen das AGB-Kontrollkästchen, das Registrierungsformular und den Genehmigungsschritt. Wir stellen keine Versicherungen bereit, vermitteln sie nicht, übernehmen keine Risiken oder prüfen sie; WC Vendors verfolgt keine Ablaufdaten von Policen, und kein Plugin kann Ihnen sagen, welche Deckung Ihr Marktplatz benötigt.
Umgang mit Anbietern, die vor der Anforderung beigetreten sind
Shop-Betreiber fragen uns oft, was sie mit Anbietern tun sollen, die sich Jahre vor der Einführung der Anforderung angemeldet haben. Eine Frist ist besser als eine Bereinigung: kündigen Sie sie an, geben Sie bestehenden Anbietern ein angemessenes Zeitfenster, um ein Zertifikat vorzulegen, und halten Sie neue Listungen zurück, anstatt Live-Listungen zu entfernen.
Als ich einen Anbieterregistrierungsablauf eingerichtet habe, hat mich beeindruckt, wie viel Gewicht ein einziges Akzeptanz-Kontrollkästchen hat. Der Anbieter kreuzt es einmal an und nichts im System greift es wieder auf, weshalb die Nachverfolgung in Ihrer operativen Routine und nicht in Ihren Plugin-Einstellungen liegen muss.
Ihre eigenen produktsicherheitsbezogenen Pflichten als Marktplatz
Die Anbieterdeckung zahlt nach Eintritt eines Schadens. Sie entbindet nicht von den Pflichten, die einige Gesetze jetzt direkt auf Marktplätze legen, und das deutlichste Beispiel ist die Verordnung (EG) Nr. 1223/2009 über kosmetische Mittel der Europäischen Union.
Gemäß der legislativen Zusammenfassung des Europäischen Parlaments gilt die Verordnung seit dem 13. Dezember 2024 und umfasst Online-Unternehmen und Online-Marktplätze sowie traditionelle Wirtschaftsakteure. Marktplätze müssen mit den Marktüberwachungsbehörden zusammenarbeiten, wenn sie ein gefährliches Produkt entdecken, und eine zentrale Anlaufstelle für Produktsicherheit einrichten. Behörden können einem Marktplatz anordnen, Inhalte, die ein gefährliches Produkt anbieten, zu entfernen, den Zugang dazu zu sperren oder eine Warnung anzuzeigen. Der Marktplatz muss unverzüglich und in jedem Fall innerhalb von zwei Werktagen nach Erhalt der Anordnung handeln.
Wenn Sie in die EU verkaufen, liegen diese Pflichten bei Ihnen, unabhängig davon, was die Richtlinien Ihrer Händler besagen. Bauen Sie sie in Ihre Abläufe ein, so wie Sie die Versicherungsprüfung einbauen: eine benannte Person, ein dokumentierter Prozess und eine Reaktionszeit, die Sie tatsächlich einhalten können.
Wohin die E-Commerce-Haftpflichtversicherung für Marktplätze geht
Die Haftung von Plattformen wird verschärft, und das deutlichste Signal ist die neue Produkthaftungsrichtlinie der Europäischen Union.
Laut der Europäischen Kommission trat diese Richtlinie am 8. Dezember 2024 in Kraft, und die EU-Länder haben bis zum 9. Dezember 2026 Zeit, sie in nationales Recht umzusetzen. Sie gilt für Produkte, die ab dem 9. Dezember 2026 auf den Markt gebracht werden, während die Richtlinie von 1985 weiterhin für Produkte gilt, die vor diesem Datum auf den Markt gebracht werden. Wirtschaftsakteure haften 10 Jahre nach Inverkehrbringen eines fehlerhaften Produkts, in bestimmten gesundheitsbezogenen Fällen, in denen der Schaden länger auftritt, auf 25 Jahre verlängert. Ein Opfer hat 3 Jahre Zeit, einen Anspruch geltend zu machen.
Die Schadensdefinition der Richtlinie ist ebenfalls breit gefasst. Personenschäden umfassen ausdrücklich psychische Schäden, und Sachschäden stehen neben der Zerstörung oder Beschädigung von Daten. Diese letzte Kategorie ist für Marktplätze, die Software, Apps oder vernetzte Geräte verkaufen, erwähnenswert.
Scale erklärt die Aufmerksamkeit. Laut dem US Census Bureau erreichten die Einzelhandels-E-Commerce-Verkäufe in den Vereinigten Staaten im zweiten Quartal 2026 saisonbereinigt schätzungsweise 340,2 Milliarden US-Dollar oder 17,1 % der gesamten Einzelhandelsverkäufe. Das war 12,2 % mehr als im gleichen Quartal des Vorjahres. Wenn so viel Kaufvolumen über Online-Kanäle läuft, schauen die Regulierungsbehörden auf die Plattformen dazwischen.
Lesen Sie die Richtung, nicht die Details. Ob eine dieser Regeln Ihren Marktplatz erreicht, hängt davon ab, wo Sie verkaufen, was Sie verkaufen und wie Sie operieren, was eine Frage für einen Anwalt in Ihrer Gerichtsbarkeit ist. Klar ist, dass „wir sind nur der Veranstaltungsort“ eine engere Verteidigung ist als früher, was die E-Commerce-Haftpflichtversicherung für Händler für Sie wertvoller macht.
Die E-Commerce-Haftpflichtversicherung als Teil Ihrer Händlerbedingungen
Die Frage, die der Marktplatzbesitzer bezüglich der defekten Heizung stellte, hat keine einzeilige Antwort, und das ist der Punkt. Ihre Haftung hängt davon ab, wo Sie verkaufen, was Ihre Anbieter verkaufen und wie viel von der Transaktion Sie abwickeln. Zahlungen, Branding, Rücksendungen und Fulfillment ziehen Sie entlang der Haftungskette, und Regulierungsbehörden sowohl in der Europäischen Union als auch in den Vereinigten Staaten haben es immer schwieriger gemacht, aus dieser Kette auszusteigen.
Die Anforderung einer E-Commerce-Haftpflichtversicherung von Ihren Anbietern ist auch ein Qualitätsfilter, und im Tagesgeschäft ist dies vielleicht der nützlichere Aspekt daran. Ein Anbieter, der eine aktuelle Bescheinigung im genehmigten Geschäftsnamen vorlegen kann, hat ein echtes Geschäft hinter sich und eine Versicherungsgesellschaft, die ihn bereits geprüft hat. Anbieter, die dies nicht können, sind diejenigen, die am wahrscheinlichsten die Probleme verursachen, für die die Deckung besteht.
Das macht es zu einer der günstigsten Risikokontrollen, die einem Marktplatzbetreiber zur Verfügung stehen. Es kostet Sie eine Klausel, eine Checkbox, einen Genehmigungsschritt und ein Erneuerungsdatum in einer Tabellenkalkulation. Kombinieren Sie es mit der Deckung, die wirklich Ihnen gehört, insbesondere Cyber-Versicherung, und mit den Produktsicherheitsverfahren, die einige Gesetze jetzt direkt von Ihnen erwarten. Dann besprechen Sie das Gesamtbild mit einem Anwalt und einem Broker in Ihrer Gerichtsbarkeit und richten Sie die Checkbox für die Bedingungen und den Genehmigungsschritt in WC Vendors oder WC Vendors Pro ein, damit die Anforderung ab der ersten Bewerbung gilt.
Hier ist, was wir in diesem Artikel behandelt haben:
- Wer haftet tatsächlich für das Produkt eines Anbieters?
- Die Arten von E-Commerce-Haftpflichtversicherungen und wer sie abschließt
- Anforderung einer E-Commerce-Haftpflichtversicherung von Ihren Anbietern
- Aufnahme der Anforderung in Ihre Anbietervereinbarung
- Ihre eigenen Produktsicherheitsverpflichtungen als Marktplatz
- Wohin die E-Commerce-Haftpflichtversicherung für Marktplätze steuert
Häufig gestellte Fragen
Benötigt ein Marktplatz eine eigene E-Commerce-Haftpflichtversicherung?
Oft ja, obwohl selten die gleiche Deckung, die ein Händler benötigt. Ihre eigene Haftung liegt tendenziell in der allgemeinen Haftpflicht und Cyber, da die Kundendaten, der Zahlungsfluss und die Sicherheit der Website Ihnen gehören, unabhängig davon, wer das Produkt hergestellt hat. Die Produkthaftung liegt normalerweise beim Händler. Die richtige Antwort für jeden spezifischen Marktplatz hängt von der Gerichtsbarkeit, dem Umsatz und der Produktmischung ab, fragen Sie also einen Makler.
Kann ein Marktplatz von Händlern eine Versicherung verlangen?
Ja, und große Plattformen tun dies. Amazon zum Beispiel verlangt eine gewerbliche Haftpflichtversicherung, sobald ein Verkäufer einen monatlichen Umsatzschwellenwert überschreitet, der in seiner Verkäufervereinbarung festgelegt ist. Die Anforderung ist eine vertragliche Verkaufsbedingung: Sie legen die Deckungsarten und Mindestgrenzen fest, verlangen einen Nachweis und machen die Annahme dieser Bedingungen Teil des Antrags. Viele Betreiber wenden sie oberhalb eines Umsatzschwellenwerts oder für risikoreichere Produktkategorien an, damit kleinere Verkäufer nicht vom Beitritt ausgeschlossen werden.
Welchen Versicherungsnachweis sollten Sie von Händlern verlangen?
Fordern Sie eine Versicherungsbescheinigung an und nicht eine Policennummer oder einen Screenshot. Eine Bescheinigung nennt den Versicherer, den versicherten Partei, die Deckungsarten, die Grenzen und den Versicherungszeitraum in einem Dokument. Überprüfen Sie, ob der versicherte Name mit dem von Ihnen genehmigten Unternehmen übereinstimmt, notieren Sie das Ablaufdatum an einem Ort, der Sie daran erinnert, und bestätigen Sie, dass die Police die Gebiete abdeckt, in die der Händler verkauft.
Wer haftet, wenn ein Händler ein unsicheres Produkt verkauft?
Die Haftung beginnt normalerweise bei demjenigen, der das Produkt hergestellt oder importiert hat, und die Position des Marktplatzes hängt davon ab, wie er operiert hat. Die Europäische Kommission erklärt, dass Online-Plattformen haftbar gemacht werden können, wenn sie als einer der Wirtschaftsteilnehmer im Sinne der neuen Produkthaftungsrichtlinie agieren, und dass ein bloßer Vermittler unter bestimmten Bedingungen im Zusammenhang mit dem Digital Services Act dennoch haftbar sein kann. In den Vereinigten Staaten stellte die Consumer Product Safety Commission fest, dass Amazon ein Händler für bestimmte Produkte war, die es für Drittanbieter erfüllte. Die Entgegennahme von Zahlungen, das Branding der Transaktion und die Abwicklung des Versands bringen einen Marktplatz näher an die Haftung.
Wann gilt die neue EU-Produkthaftungsrichtlinie?
Die Richtlinie trat am 8. Dezember 2024 in Kraft. Die EU-Länder haben bis zum 9. Dezember 2026 Zeit, sie in nationales Recht umzusetzen, und sie gilt für Produkte, die ab diesem Datum auf den Markt gebracht werden. Zuvor in Verkehr gebrachte Produkte unterliegen weiterhin der Richtlinie von 1985.
Bietet WC Vendors eine Versicherung für Marktplätze an?
Nein. WC Vendors ist eine WooCommerce Multi-Vendor-Plattform, kein Versicherer oder Versicherungsmakler, und wir bieten weder Deckung an noch vermitteln wir sie. Was WC Vendors Ihnen bietet, ist die operative Seite: eine AGB-Checkbox, die Bewerber vor der Registrierung ankreuzen müssen, und eine manuelle Genehmigung, damit Sie einen Händler als ausstehend halten können, bis seine Unterlagen in Ordnung sind. WC Vendors Signup fügt ein benutzerdefiniertes Registrierungsformular mit Datei-Upload-Feldern hinzu. Der Kauf der Deckung liegt zwischen Ihren Händlern und ihren Versicherern.